
تصورش ساده است: موعد تمدید بیمه شخص ثالث میرسد، وارد سامانه میشوید یا به نمایندگی مراجعه میکنید و عدد نهایی چیزی نیست که انتظارش را داشتید. مبلغی چند میلیون تومانی جلوی چشمتان ظاهر میشود و تازه همانجا متوجه میشوید که «جریمه دیرکرد» به حق بیمه اضافه شده است. این اتفاق برای خیلی از رانندهها آشناست؛ نه بهخاطر بیقانونی، بلکه بهخاطر ندانستن جزئیات.

جریمه بیمه شخص ثالث از آن موضوعهایی است که تا وقتی سراغتان نیاید، جدی گرفته نمیشود. اما وقتی بیاید، هم هزینه دارد و هم دردسر. در این راهنما از مجله خودرو۴۵، قدمبهقدم توضیح میدهیم جریمه بیمه شخص ثالث دقیقاً چیست، از چه زمانی محاسبه میشود، روزی چقدر است و در چه شرایطی میتوان آن را اصلاح یا مدیریت کرد. در نظر داشته باشید اگر قصد فروش خودرو کارکرده خود را دارید دانستن قوانین بیمه شخص ثالث و بیمه بدنه اهمیت بسیار زیادی دارد.
جریمه بیمه شخص ثالث چیست و از چه زمانی اعمال میشود؟
بیمه شخص ثالث برای همه وسایل نقلیه اجباری است. این اجبار فقط یک توصیه یا شرط اداری نیست؛ قانون صریح است و برای نداشتن آن، تبعات مشخصی در نظر گرفته شده است. اگر اعتبار بیمهنامه تمام شود و تمدید نکنید، با دو نوع جریمه همزمان روبهرو میشوید.
اول، جریمه بیمه شخص ثالث از سوی پلیس راهور است. در صورت تردد با خودروی بدون بیمه، پلیس میتواند جریمه نقدی اعمال کند و در مواردی خودرو را توقیف و به پارکینگ منتقل کند. نداشتن بیمه شخص ثالث در دسته تخلفات ستارهدار قرار میگیرد و شوخیبردار نیست.
بیشتر بخوانید:جدیدترین نرخ های جریمه رانندگی
دوم، جریمه دیرکرد بیمه شخص ثالث است که توسط بیمه مرکزی محاسبه میشود. این جریمه از روز بعد از پایان اعتبار بیمهنامه شروع میشود و بهصورت روزانه ادامه پیدا میکند. نکته مهم اینجاست که این جریمه ارتباطی به استفاده یا عدم استفاده از خودرو ندارد. اینکه خودرو در پارکینگ خانه خوابیده، تصادفی بوده، در تعمیرگاه یا صافکاری مانده یا حتی مدتی تردد نداشته، معمولاً مانع محاسبه جریمه نمیشود.
بسیاری بعد از خرید خودرو تازه متوجه جریمه میشوند و تصور میکنند چون «من تازه ماشینم را خریدم»، نباید جریمهای در کار باشد. اما جریمه دیرکرد به سابقه بیمهنامه و فاصله زمانی بین انقضا و تمدید مربوط است، نه به مالکیت جدید. به همین دلیل است که استعلام وضعیت بیمه قبل از معامله اهمیت پیدا میکند.
بیشتر بخوانید:روش های استعلام بیمه خودرو
جریمه روزانه بیمه شخص ثالث ۱۴۰۵ چقدر است و چگونه محاسبه میشود؟
جریمه دیرکرد بیمه شخص ثالث بهصورت روزانه محاسبه میشود و مبلغ آن برای همه خودروها یکسان نیست. نوع وسیله نقلیه، تعداد سیلندر و حق بیمه پایه سالانه، عدد جریمه روزانه را تعیین میکند. مبنای محاسبه ساده است:
- حق بیمه پایه سالانه (بدون تخفیف) ÷ ۳۶۵ = جریمه روزانه
بعد از بهدست آوردن جریمه روزانه، کافی است آن را در تعداد روزهایی که از پایان اعتبار بیمه گذشته ضرب کنید تا مبلغ نهایی جریمه مشخص شود.
در سال ۱۴۰۵، جریمه روزانه برای خودروهای سواری معمولاً از حدود ۲۰ هزار تومان شروع میشود و برای خودروهای قویتر به بیش از ۳۲ هزار تومان در روز میرسد. برای موتورسیکلتها و خودروهای بارکش نیز اعداد متفاوتی در نظر گرفته شده که بر اساس نرخهای اعلامی بیمه مرکزی محاسبه میشوند.
بیشتر بخوانید:ثبت درخواست فروش خودرو
یک مثال ساده تصویر را روشنتر میکند. فرض کنید حق بیمه پایه خودروی شما حدود ۴ میلیون تومان باشد. جریمه روزانه آن چیزی در حدود ۱۱ هزار تومان میشود. اگر تمدید بیمه ۳۰ روز عقب بیفتد، باید بیش از ۳۳۰ هزار تومان فقط بابت جریمه دیرکرد پرداخت کنید؛ عددی که با طولانیتر شدن تأخیر، خیلی سریع بزرگ میشود.
در ادامه لیست دقیق جریمه بیمه شخص ثالث را برای شما آوردهایم.
| نوع وسیله نقلیه | مبلغ جریمه دیرکرد روزانه (تومان) |
| موتور سیکلت گازی | ۵,۱۳۶ |
| موتور سیکلت دندهای تک سیلندر | ۶,۲۸۶ |
| موتور سیکلت دندهای دو سیلندر (و بیشتر) | ۶,۸۹۳ |
| موتور سیکلت سه چرخ و سایدکار | ۷,۴۱۵ |
| سواری کمتر از ۴ سیلندر | ۲۰,۶۹۰ |
| سواری، پیکان، پراید و سپند | ۲۴,۵۰۴ |
| سواری ۴ سیلندر | ۲۸,۸۰۲ |
| سواری بیش از چهار سیلندر | ۳۲,۲۳۶ |
| بارکش تا ۱ تن | ۲۵,۳۵۱ |
| بارکش بیش از ۱ تن تا ۳ تن | ۳۰,۵۲۴ |
| بارکش بیش از ۳ تن تا ۵ تن | ۳۸,۶۳۶ |
| بارکش بیش از ۵ تن تا ۱۰ تن | ۴۹,۵۰۳ |
| بارکش بیش از ۱۰ تا ۲۰ تن | ۵۷,۶۰۶ |
| بارکش بیش از ۲۰ تن | ۶۱,۰۴۹ |
آیا جریمه بیمه شخص ثالث باعث از بین رفتن تخفیف بیمه میشود؟
در این میان چند سوءبرداشت رایج وجود دارد که بهتر است یکبار برای همیشه شفاف شوند.
- اول اینکه جریمه دیرکرد باعث از بین رفتن تخفیف عدم خسارت نمیشود. تخفیفها زمانی کاهش پیدا میکنند که خسارت بگیرید، نه بهخاطر تأخیر در تمدید.
- دوم اینکه تخفیف عدم خسارت روی جریمه دیرکرد اعمال نمیشود؛ یعنی جریمه همیشه بر اساس حق بیمه پایه بدون تخفیف محاسبه میشود.
- سوم هم اینکه اگر بیمه کوتاهمدت بگیرید و بعد از انقضا تمدید نکنید، باز هم جریمه روزانه به شما تعلق میگیرد.
بنابراین حتی در صورت داشتن جریمه روزانه دیرکرد بیمه شخص ثالث باز هم میتوانید از شرایط انتقال تخفیف بیمه شخص ثالث استفاده کنید. نکته مهم دیگر، سقف جریمه است. طبق قانون، حداکثر جریمه دیرکرد معادل جریمه یک سال کامل است. حتی اگر خودرو چند سال بیمه نداشته باشد، جریمه بیش از ۳۶۵ روز محاسبه نمیشود.
بیشتر بخوانید:انواع بیمه ماشین؛ معرفی کامل بیمه های خودرو در ایران
آیا امکان اعتراض به جریمه بیمه شخص ثالث وجود دارد؟
در کنار بخشودگی، بعضیها سراغ اعتراض میروند. اگر محاسبه جریمه بهوضوح اشتباه باشد، یا در مواردی مثل سرقت خودرو یا توقیف رسمی با مدارک معتبر، میتوان درخواست بررسی و اصلاح داد. با این حال باید واقعبین بود؛ خوابیدن خودرو در پارکینگ خانه، نداشتن توان مالی یا استفاده نکردن از خودرو معمولاً باعث حذف جریمه نمیشود.
برای کسانی که قصد خرید یا فروش خودرو دارند، یک نکته کلیدی وجود دارد: وضعیت بیمه را قبل از معامله شفاف کنید. نداشتن بیمه میتواند انتقال سند را متوقف کند و اختلاف ایجاد کند. در عمل، تمدید بیمه توسط فروشنده قبل از معامله، سادهترین راه جلوگیری از دردسرهای بعدی است.
در نهایت، جریمه دیرکرد بیمه شخص ثالث هزینهای است که با کمی دقت و برنامهریزی میشود از آن پیشگیری کرد. تمدید بهموقع، استعلام قبل از خرید و شناخت زمانهای بخشودگی، جلوی عددهایی را میگیرد که ناگهان بودجه خانواده را بههم میریزند. این آگاهی، همان فاصلهای است که بین یک تمدید ساده و یک پرداخت چندمیلیونی قرار دارد.
بیشتر بخوانید:نحوه اعتراض به جریمه رانندگی؛ شرایط، مدارک و هزینه
در چه شرایطی میتوان به جریمه بیمه شخص ثالث اعتراض کرد؟
اگر در دورهای که بیمهنامه شما منقضی شده، خودرو بهصورت رسمی در پارکینگ پلیس توقیف بوده باشد، میتوانید با ارائه نامه یا قبض پارکینگ هنگام تمدید بیمه، درخواست بررسی بدهید تا جریمه دیرکرد برای آن بازه از شما دریافت نشود.
همچنین اگر خودرو در زمان پایان اعتبار بیمه سرقت شده باشد، با ارائه گواهی کلانتری و مدارک مربوط به سرقت امکان پیگیری و اعتراض وجود دارد و معمولاً جریمه دیرکرد مربوط به آن مدت محاسبه یا دریافت نمیشود.
عواقب نداشتن بیمه شخص ثالث چیست؟ این نکات را در نظر بگیرید
تا اینجا درباره جریمه دیرکرد و هزینههای تمدید نکردن بیمه صحبت کردیم؛ اما واقعیت این است که پرریسکترین و پرهزینهترین پیامد نداشتن بیمه شخص ثالث، لحظه وقوع تصادف است. جایی که دیگر موضوع فقط چند صد هزار یا چند میلیون تومان جریمه نیست، بلکه پای خسارتهای جانی، دیه، پرونده قضایی و حتی حبس وسط میآید.
اگر در زمان تصادف، وسیله نقلیه بیمه شخص ثالث معتبر نداشته باشد، قانون هیچ ابهامی باقی نمیگذارد: مسئولیت کامل حادثه متوجه راننده مقصر است و شرکت بیمه هیچ تعهدی برای پرداخت خسارت ندارد. در ادامه برخی از عواقب نداشتن بیمه شخص ثالث در تصادف را به شما میگوییم.
| عواقب و جریمهها | توضیحات |
| مسئولیت کامل پرداخت خسارات | شرکت بیمه هیچ مبلغی پرداخت نمیکند و راننده مقصر باید تمام خسارتهای مالی و جانی را شخصاً بپردازد. |
| الزام به پرداخت دیه | در صورت خسارت جانی یا فوت، راننده موظف به پرداخت کامل دیه است و امکان حبس نیز وجود دارد. |
| توقیف وسیله نقلیه | پلیس راهور خودروی فاقد بیمه را توقیف و به پارکینگ منتقل میکند. |
| جریمه نقدی و تبعات کیفری | جریمه نقدی ۱۵۰ هزار تومان اعمال میشود و در صورت آسیب جانی، مجازاتهای کیفری در انتظار راننده است. |
| پرداخت مستقیم خسارت طرف مقابل | تمام هزینههای تعمیر خودرو یا اموال آسیبدیده بدون استفاده از بیمه، بر عهده راننده مقصر خواهد بود. |
| ادامه جریمه دیرکرد بیمه | در کنار همه این موارد، جریمه روزشمار دیرکرد بیمه نیز تا زمان تمدید محاسبه میشود. |
در کنار همه این موارد، جریمه روزشمار دیرکرد بیمه نیز تا زمان تمدید محاسبه میشود.
قانون پرداخت دیه در صورت نداشتن بیمه شخص ثالث
در تصادفات منجر به جرح یا فوت، اگر خودرو یا موتورسیکلت بیمه شخص ثالث معتبر نداشته باشد، هیچ تعهدی متوجه شرکت بیمه نیست. بهعبارت روشنتر، دیه، هزینههای درمان و مطالبات اولیایدم مستقیماً بر عهده راننده یا مالک مقصر قرار میگیرد.
با این حال، قانون برای حمایت از زیاندیدگان یک مسیر جایگزین در نظر گرفته است. طبق قانون بیمه اجباری، در شرایطی مثل نداشتن بیمهنامه، فرار یا ناشناس بودن مقصر، صندوق تأمین خسارتهای بدنی وارد عمل میشود و خسارتهای جانی را تا سقف دیه کامل انسان (در ماههای عادی یا حرام) پرداخت میکند.
نکته مهم اینجاست که این پرداخت بهمعنای بخشیده شدن مقصر نیست؛ صندوق پس از پرداخت، مبلغ را از راننده مقصر مطالبه میکند.
بر اساس قانون اصلاحشده بیمه اجباری، در تصادفات منجر به فوت، حتی اگر راننده بیمه نداشته باشد، صندوق یا بیمهگر موظف است پس از دریافت گزارشهای اولیه، حداقل ۵۰ درصد دیه تقریبی را بدون تأخیر به وراث پرداخت کند و تسویه نهایی پس از صدور رأی دادگاه انجام میشود. این پرداخت، مسیر رسیدگی قضایی و مسئولیت راننده را متوقف نمیکند.
بیشتر بخوانید:قیمت روز خودرو
مجازات فوت در تصادف بدون بیمه شخص ثالث
طبق قانون مجازات اسلامی، اگر تصادف رانندگی، حتی بهصورت غیر عمد، منجر به فوت شود و راننده مقصر بیمه شخص ثالث نداشته باشد، پرداخت دیه کامل الزامی است و علاوه بر آن، حبس تعزیری از ۶ ماه تا ۳ سال نیز در نظر گرفته میشود. همچنین پرداخت دیه بهتنهایی باعث حذف مجازات حبس نمیشود. فقط در صورت گذشت اولیایدم، امکان تخفیف در مجازات وجود دارد، نه حذف کامل آن.
بیشتر بخوانید:تعهد مالی بیمه شخص ثالث چیست؟ + سقف تعهد سال ۱۴۰۵
عواقب نداشتن بیمه برای زیاندیده تصادف
نبود بیمه شخص ثالث فقط برای مقصر مشکلساز نیست؛ زیاندیده هم وارد یک مسیر سخت و زمانبر میشود. وقتی راننده مقصر بیمه ندارد، زیاندیده نمیتواند خسارتش را از بیمه دریافت کند و ناچار است از طریق شورای حل اختلاف یا دادگاه اقدام کند.
این مسیر نیازمند مدارکی مثل کروکی، گزارش پلیس، نظریه کارشناسی و صرف زمان است. طبق قانون، صندوق تأمین خسارتهای بدنی فقط خسارتهای جانی را پوشش میدهد و برای خسارتهای مالی مانند تعمیر خودرو یا اموال، تعهدی ندارد. به همین دلیل، نبود بیمه شخص ثالث میتواند هم برای مقصر و هم برای زیاندیده، ماهها درگیری حقوقی ایجاد کند.
چطور مطمئن شویم مشمول جریمه بیمه شخص ثالث نشدهایم؟
برای آنکه اطمنیان حاصل کنید که مشمول جریمه روزانه بیمه شخص ثالث نشدهاید، یک راه بسیار ساده مراجعه به سامانه سنهاب است. در این سامانه میتوانید نسبت به استعلام بیمه شخص ثالث خود اقدام کنید؛ خصوصا اگر مالک جدید یک خودروی کارکرده هستید.
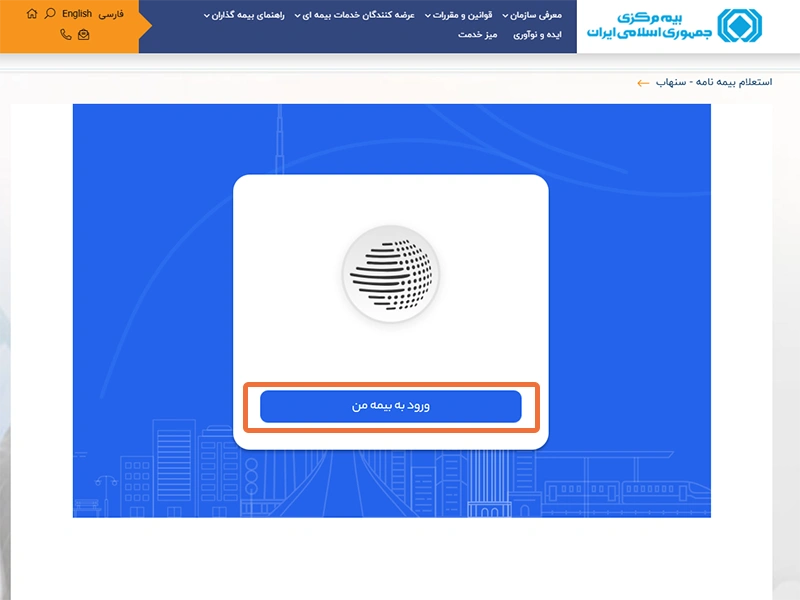
ابتدا وارد سامانه سنهاب به آدرس www.centinsur.ir شوید و گزینه ورود به «بیمه من» را انتخاب کنید.
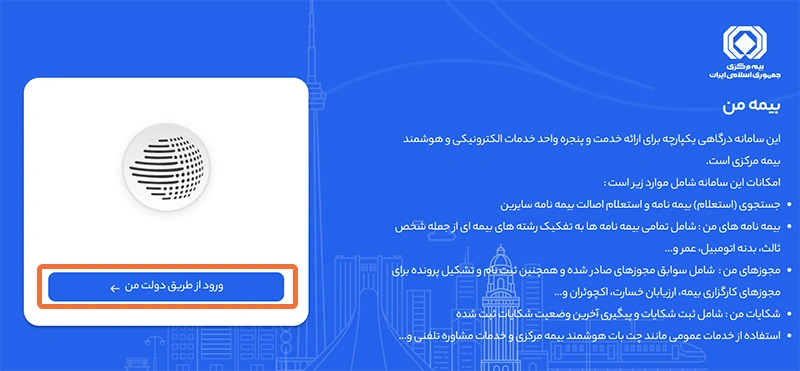
حالا باید گزینه ورود با دولت من را انتخاب کنید و قدمهای ورود اطلاعات و کد یکبارمصرف را پیش ببرید.
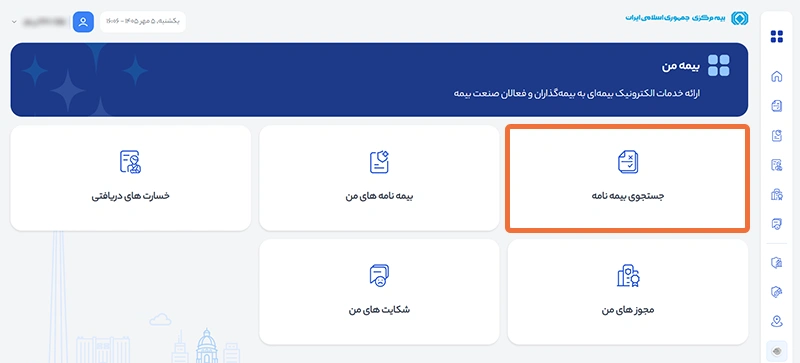
در این مرحله میتوانید روی گزینه «جستجوی بیمهنامه» کلیک کنید.
حالا کافی است با شماره پلاک ماشین، کد VIN، شماره بیمهنامه یا سایر روشهای موجود نسبت به استعلام بیمهنامه خود اقدام کنید.
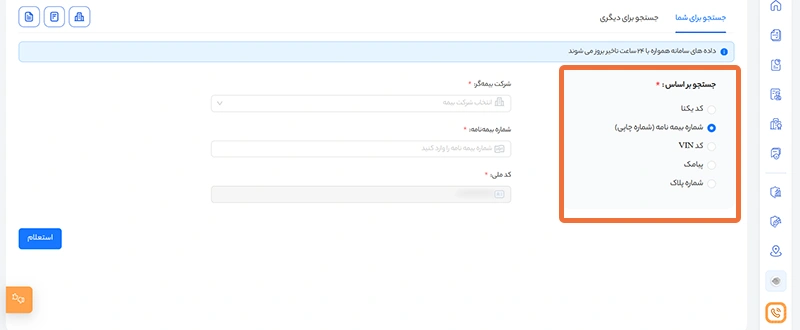
به همین سادگی میتوانید از اعتبارداشتن بیمه شخص ثالث خود مطمئن شوید و مشمول جریمه روزانه بیمه شخص ثالث نشوید.
جمعبندی
جریمه بیمه شخص ثالث از روز بعد از پایان اعتبار بیمهنامه محاسبه میشود و مبلغ آن به نوع وسیله نقلیه و حق بیمه پایه سالانه بستگی دارد. این جریمه مستقل از تخفیف عدم خسارت است و استفاده نکردن از خودرو یا پارک بودن آن در منزل، باعث توقف محاسبه جریمه نمیشود. البته در شرایطی مانند توقیف رسمی خودرو یا سرقت، با ارائه مدارک معتبر میتوان برای بررسی و اصلاح جریمه اقدام کرد. از طرف دیگر، تردد با خودروی فاقد بیمه شخص ثالث میتواند علاوه بر جریمه و توقیف خودرو، در صورت وقوع تصادف هزینهها و مسئولیتهای سنگینی برای راننده ایجاد کند. بنابراین بهتر است اعتبار بیمهنامه را پیش از پایان مهلت آن بررسی و برای تمدید بهموقع اقدام کنید.
سوالات متداول
- جریمه بیمه شخص ثالث از چه زمانی محاسبه میشود؟
جریمه دیرکرد بیمه شخص ثالث از روز بعد از پایان اعتبار بیمهنامه شروع میشود و بهصورت روزشمار تا زمان تمدید بیمه ادامه دارد.
- جریمه بیمه شخص ثالث روزی چقدر است؟
مبلغ جریمه روزانه برای همه خودروها یکسان نیست و بر اساس نوع وسیله نقلیه و حق بیمه پایه سالانه تعیین میشود. در سال ۱۴۰۵، این مبلغ برای خودروهای سواری از حدود ۲۰ هزار تومان تا ۳۲ هزارتومان است.
- آیا جریمه دیرکرد بیمه شخص ثالث باعث از بین رفتن تخفیف بیمه میشود؟
خیر. جریمه دیرکرد باعث از بین رفتن تخفیف عدم خسارت نمیشود. همچنین تخفیف عدم خسارت روی مبلغ جریمه دیرکرد اعمال نمیشود و جریمه بر اساس حق بیمه پایه محاسبه خواهد شد.
- اگر خودرو بیمه نداشته باشد چه اتفاقی میافتد؟
تردد با خودروی فاقد بیمه شخص ثالث میتواند منجر به جریمه و توقیف خودرو شود. اگر در این مدت تصادف رخ دهد، مسئولیتهای مالی و قانونی بیشتری متوجه راننده مقصر خواهد بود و در خسارتهای جانی، صندوق تأمین خسارتهای بدنی طبق قانون میتواند خسارت زیاندیده را پرداخت و سپس مبلغ پرداختی را از مقصر مطالبه کند.

 https://khodro45.com/mag/?p=93093